

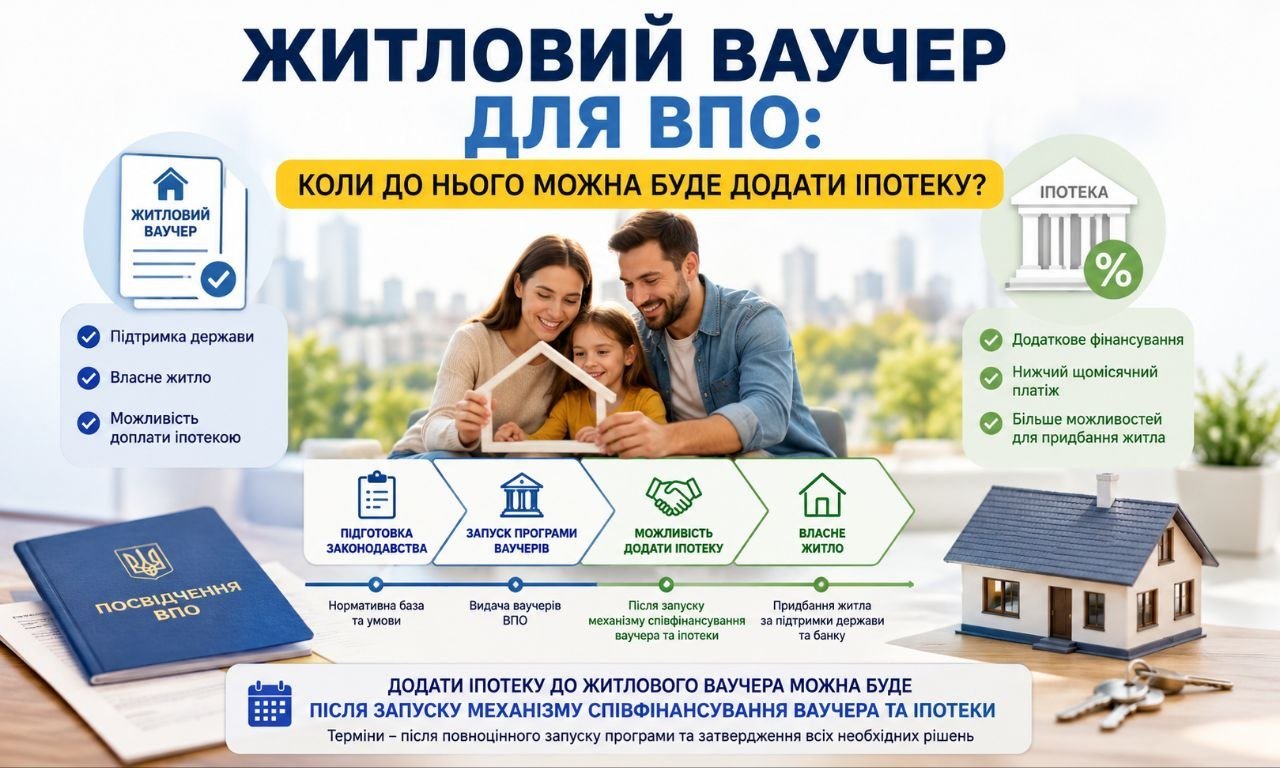
Рада 15 вересня 2026 року прийняла за основу законопроєкт №15335, який дозволить передавати в іпотеку житло, куплене або збудоване за житловим ваучером для ВПО — тобто банк зможе кредитувати доплату, якщо двох мільйонів гривень на квартиру не хватає.
Сергій має статус учасника бойових дій і виїхав з окупованої території. Ваучер на 2 мільйони отримав, квартиру знайшов — але вона коштує 2,6 млн. Банк готовий дати кредит на різницю й питає про заставу. І тут програма впирається в стіну: саме цю квартиру заставити не можна.
Житловий ваучер для ВПО: у чому був замок
Порядок, затверджений постановою Кабміну №1176 від 22 вересня 2025 року, дає окремим категоріям переселенців із тимчасово окупованих територій одноразову допомогу — житловий ваучер на 2 млн грн. Право на нього мають ВПО зі статусом учасника бойових дій або з інвалідністю внаслідок війни, за умови, що ні в них, ні в членів сімʼї немає власного житла.
Ваучером можна не лише купити квартиру чи будинок. Постанова прямо допускає інвестування в будівництво, купівлю ділянки з житловим обʼєктом і навіть сплату першого внеску або погашення платежу за іпотечним кредитом. Ширший огляд того, які інструменти держава пропонує на житло для внутрішньо переміщених осіб, ми давали раніше.
Отут і виникала суперечність. Кредит програмою дозволений, а от заставити придбане житло — ні. Банк без застави ризик не бере, і людина з ваучером на руках залишалася перед вибором: шукати житло рівно в межах двох мільйонів або відмовлятися від доплати. Для великих міст це означало практично нічого не знайти.
Законопроєкт №15335 «Про внесення змін до деяких законів України щодо нерухомого майна, придбаного в іпотеку» зареєстрував 16 червня 2026 року народний депутат Козир С.В. Документ змінює три закони — «Про іпотеку», «Про державну реєстрацію речових прав на нерухоме майно та їх обтяжень» і «Про нотаріат» — і знімає саме цей замок.
Що зміниться для тих, кому двох мільйонів не хватає
Схема стає звичною іпотечною: ваучер закриває більшу частину вартості, банк дає кредит на решту, а придбане житло йде в заставу як забезпечення.
Друга сторона медалі прописана відкрито: автори говорять про обмеження на розпорядження таким майном, щоб знизити ризики держави і банків. Простою мовою — продати, подарувати чи переоформити квартиру, поки кредит не закритий, вільно не вийде. І головний ризик іпотеки нікуди не зникає: при систематичній несплаті житло можуть забрати, а ваучер вам видають один раз.
Нотаріальна палата вже внесла свої зауваження до тексту — зокрема щодо обтяження прав на недобудову та звільнення від адміністративних платежів. Тобто редакція до другого читання майже напевно зміниться.
Окремо тримайте в голові загальний контекст стягнення: про те, як працює мораторій на стягнення іпотечного житла, ми розбирали детально.
Що робити зараз
Крок 1. Перевірте своє право на житловий ваучер для ВПО: статус УБД або інвалідність внаслідок війни, попереднє проживання на ТОТ, відсутність житла у вас і членів сімʼї. Схожий за назвою, але зовсім інший за правилами житловий сертифікат єВідновлення із цією програмою не перетинається.
Крок 2. Якщо ваучер уже на руках — не підписуйте попередніх договорів з розрахунком на кредит під заставу цього житла. Закон ще не ухвалений, і банк відмовить на законних підставах.
Крок 3. Порахуйте платіж наперед, а не за залишковим принципом. Кредит на 600 тисяч — це реальні щомісячні гроші на 10-15 років, і саме несплата, а не брак ваучера, забирає житло.
Крок 4. Стежте за другим читанням: остаточні обмеження на продаж житла будуть саме там, і саме вони визначать, наскільки схема вам підходить.
Коротко про головне
- Ваучер на 2 млн за постановою №1176 можна буде поєднати з іпотекою — законопроєкт №15335 прийнято за основу 15.09.2026
- Куплене за ваучером житло стане предметом застави, а розпоряджатися ним до погашення кредиту заборонять
- Закон ще не діє: до другого читання редакція змінюється, і нотаріат уже подав зауваження щодо недобудов
Де застосовувати негайно
Позиція вже корисна тим, хто зараз добирає житло під ваучер: варіанти дорожче двох мільйонів передчасно відкидати не варто, бо доплата кредитом стає реальною перспективою. Якщо ваучер отримано, а житлове питання вирішується через інвестування в будівництво — саме недобудова лишається найбільш невизначеною частиною законопроєкту. Тим, хто вже отримав відмову банку через неможливість застави, є сенс повернутися до цієї розмови після другого читання.
Картка законопроєкту: Законопроєкт №15335 на itd.rada.gov.ua
Норма: Постанова КМУ №1176 від 22.09.2025
Усі матеріали за темою: Борги і колектори: що вони можуть насправді, а що ні
Часті запитання
Скільки становить житловий ваучер для ВПО і хто має на нього право?
2 млн грн одноразово за постановою КМУ №1176 від 22.09.2025. Право мають ВПО з тимчасово окупованих територій зі статусом учасника бойових дій або з інвалідністю внаслідок війни, якщо в них і членів сімʼї немає власного житла.
Чи можна взяти іпотеку на житло, куплене за житловим ваучером?
Поки що ні. Законопроєкт №15335, який це дозволить, Рада прийняла лише за основу 15.09.2026 і готує до другого читання. До набрання чинності банк має право відмовити у кредиті під заставу такого житла.
Що буде з квартирою, якщо не платити іпотеку за доплату?
Ті самі наслідки, що за звичайною іпотекою — стягнення предмета застави. Законопроєкт додатково передбачає обмеження на продаж і дарування такого житла до погашення кредиту, а ваучер надається один раз.