

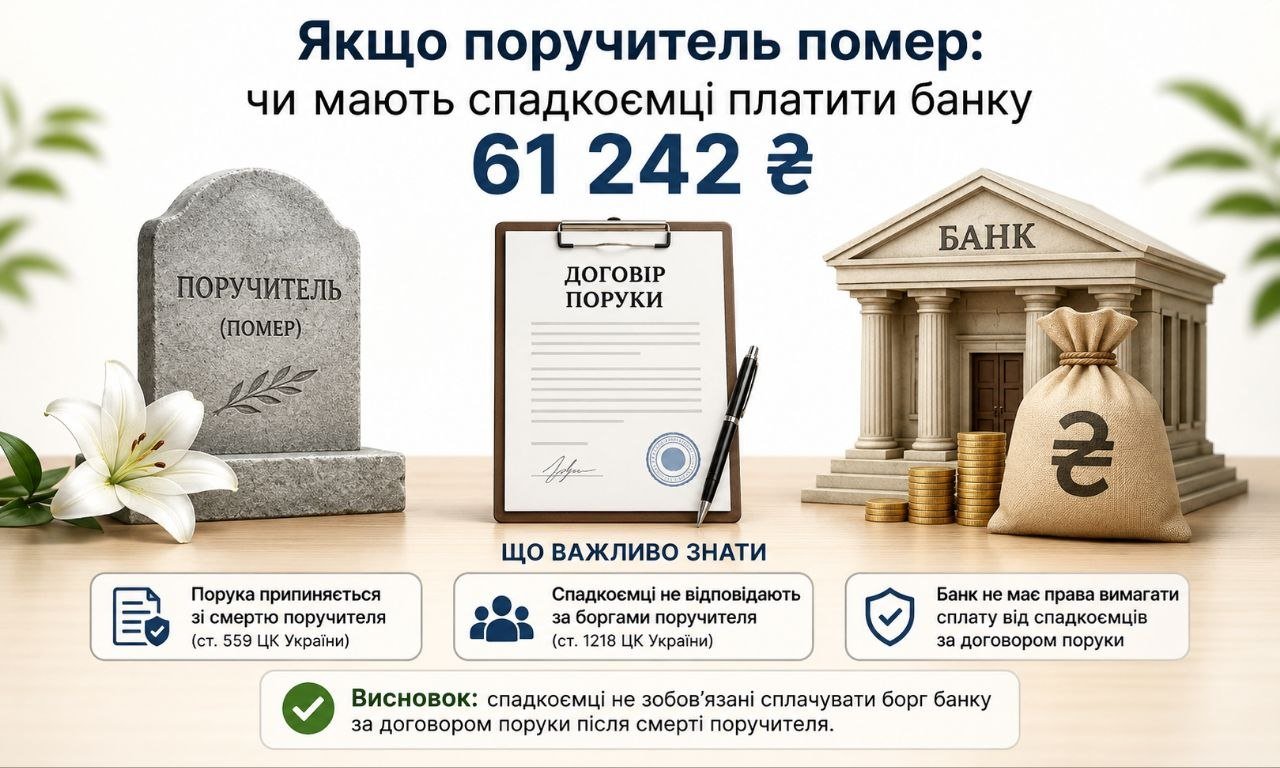
Ні. Якщо поручитель помер, його спадкоємці за чужий кредит не відповідають — 2 вересня 2026 року у справі №640/11782/16-ц Верховний Суд закрив провадження щодо померлого поручителя і відмовив банку замінити його спадкоємицею.
Оксана поховала батька навесні, а восени знайшла у скриньці лист від банку. Виявилось, батько ще у 2008-му підписався поручителем за кредит знайомого — 61 тисяча доларів. Позичальник давно зник, і тепер банк хоче гроші з неї, бо вона успадкувала батькову квартиру. Якщо поручитель помер, така вимога безпідставна — і Верховний Суд щойно це підтвердив.
Чому порука припиняється, якщо поручитель помер
АТ «УкрСиббанк» подав позов ще у липні 2016 року: за кредитним договором №11339398000 від 24 квітня 2008 року банк вимагав солідарно 61 242,87 долара США боргу з відсотками і 63 081,71 грн пені. Одним із відповідачів був поручитель. Поки справа йшла по інстанціях, поручитель помер — і банк попросив замінити його спадкоємицею як правонаступницею.
Суди відмовили і закрили провадження в цій частині. Перша судова палата Касаційного цивільного суду ВС 2 вересня 2026 року залишила касаційну скаргу банку без задоволення.
Логіка спирається на статтю 608 Цивільного кодексу: «зобов’язання припиняється смертю боржника, якщо воно є нерозривно пов’язаним з його особою». Тобто порука — це не гроші й не майно, а особиста обіцянка конкретної людини відповідати за іншу. Обіцянка не лежить у сейфі й не переходить у спадок разом із квартирою. Суд сформулював прямо: «у разі смерті поручителя його спадкоємці не є солідарними боржниками за кредитним договором», а спірні правовідносини «не допускають правонаступництва».
Це не поворот практики, а підтвердження лінії, яку ВС тримає роками — справи №232/2161/16-ц, №639/9510/14 і, зовсім свіжа, №523/10421/14-ц від 8 квітня 2026 року. Банки про цю практику знають. Але листи спадкоємцям пишуть далі.
Коли банк пише спадкоємцю: як це виглядає в житті
Уявіть Ірину. Мати залишила їй будинок у селі — єдине, що було. Через місяць після оформлення спадщини дзвінок із банку: мама десять років тому поручилась за автокредит подруги, подруга платити перестала, залишок із пенею — 340 тисяч гривень. Для Ірини це вісім її річних зарплат, і будинок коштує приблизно стільки ж.
Далі два сценарії. Якщо Ірина злякається і підпише «графік погашення» — вона власним підписом створить нове зобов’язання вже від свого імені, і позиція ВС їй не допоможе. Якщо ж відповість письмово з посиланням на статтю 608 ЦК, банку нема з чим іти до суду: заміну сторони йому не дадуть.
Втім, для боржників у скруті існує і загальний механізм звільнення від зобов’язань — про помилки, через які суд не спише борги при банкрутстві, ми розповідали в окремому матеріалі.
Головне не переплутати: порука і борг — різні речі. Якби мати сама взяла той кредит, він перейшов би до Ірини в межах вартості спадщини. Про те, які борги померлого переходять спадкоємцям, ми писали окремо.
Що робити, якщо вам прийшов лист від банку
Крок 1 — знайдіть у документах, ким саме був померлий: позичальником чи поручителем. Це видно з назви договору.
Крок 2 — не підписуйте нічого: ні графіків, ні угод про реструктуризацію, ні заяв про визнання боргу.
Крок 3 — надішліть банку письмову відповідь рекомендованим листом: зобов’язання поручителя припинилося за статтею 608 ЦК, правонаступництва немає, постанова ВС від 02.09.2026.
Крок 4 — якщо банк усе-таки подасть позов, ви заявляєте про закриття провадження; держмито з вас не стягується, бо ви відповідач.
Юрист потрібен на одному етапі — якщо в самому договорі поруки є окремий пункт про перехід обов’язків до спадкоємців. Такі пункти рідкісні, але саме на них тримається вся оборона банку.
Коротко про головне
- Порука припиняється смертю поручителя — стаття 608 ЦК України
- Спадкоємці поручителя не стають солідарними боржниками банку
- Заміну померлого поручителя правонаступником суд не допускає
- Борг самого позичальника, на відміну від поруки, успадковується
- Підписаний «графік погашення» перекреслює весь цей захист
Де застосовувати негайно
Позиція у справі №640/11782/16-ц працює вже сьогодні у двох категоріях спорів. Перша — старі валютні кредити 2007-2008 років, де банки роками добирають борг через поручителів і їхні родини. Друга — заяви про заміну сторони у виконавчому провадженні після смерті поручителя: тут достатньо одного клопотання з посиланням на статтю 608 ЦК, щоб провадження щодо спадкоємців закрили. Протилежний бік теми ми розбирали раніше: порука після рішення суду поручитель сплатив — живий поручитель відповідає до фактичної сплати боргу, і рішення суду його не звільняє.
Часто такі кредити були забезпечені іпотекою, і тут важливо знати, що звернення стягнення на предмет іпотеки без оцінки є незаконним і дозволяє повернути майно.
Текст рішення: Постанова КЦС ВС у справі №640/11782/16-ц від 02.09.2026 — Єдиний державний реєстр судових рішень
Норма: Стаття 608 Цивільного кодексу України
Усі матеріали за темою: Борги і колектори: що вони можуть насправді, а що ні
Часті запитання
Чи переходять борги поручителя у спадок, якщо він помер?
Ні. За статтею 608 Цивільного кодексу зобов’язання поручителя припиняється його смертю. Верховний Суд у постанові від 02.09.2026 у справі №640/11782/16-ц підтвердив: спадкоємці поручителя не є солідарними боржниками за кредитним договором.
Чим борг позичальника відрізняється від поруки після смерті?
Борг самого позичальника успадковується — спадкоємці відповідають у межах вартості отриманої спадщини. Порука не успадковується взагалі: це особисте зобов’язання, яке припиняється смертю поручителя.
Що робити, якщо банк вимагає гроші за померлого поручителя?
Не підписуйте графіків погашення і угод про реструктуризацію — підпис створює вже ваше власне зобов’язання. Надішліть письмову відповідь із посиланням на статтю 608 ЦК і постанову ВС від 02.09.2026.