

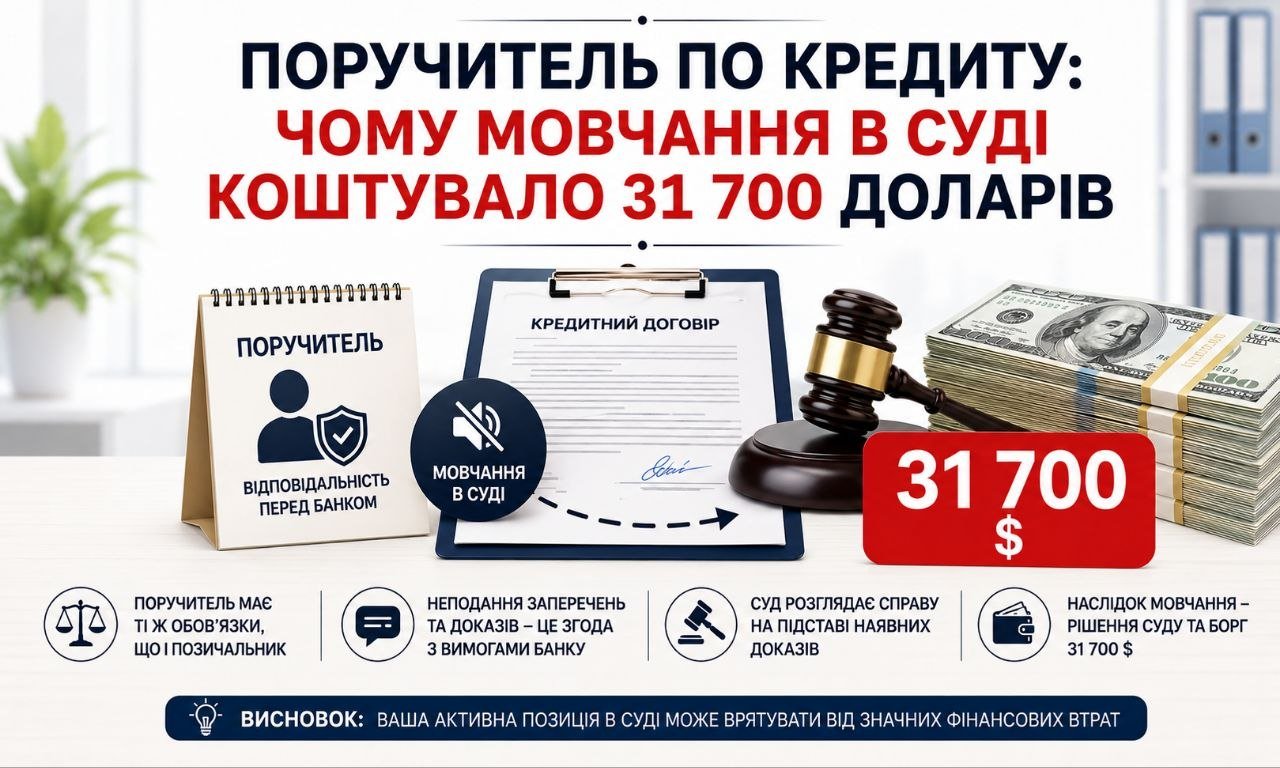
Ні, суд не звільнить вас від старого боргу автоматично — поручитель по кредиту має сам заявити про позовну давність і припинення поруки, інакше суд ці підстави навіть не розглядатиме.
Уявіть: ви давно забули про той папір, який підписали «для кума на п’ять хвилин». А потім приходить повістка — і виявляється, що ви винні банку суму, як за квартиру в обласному центрі. Саме так завершилась справа, яку Верховний Суд закрив 2 вересня 2026 року.
Програш поручителя по кредиту: $31 746 за борг 2008 року
Кредитний договір із «Приватбанком» датований 29 липня 2008 року — 41 732,05 доларів. Позичальник платити перестав, банк пішов до суду ще у 2015-му. Через одинадцять років судів Перша судова палата КЦС ВС у справі №568/525/15-ц поставила крапку: 31 746,24 долара солідарно з позичальника і поручителя. Тіло кредиту — 27 747,14, проценти — 3 999,10. За курсом це понад мільйон триста тисяч гривень: ціна двокімнатної квартири в невеликому місті.
Найцікавіше — не сума, а те, чим боржник захищався. Він казав, що все виплатив, але не показав жодної квитанції. Суд відповів прямо: позичальник «повинен був довести належне виконання, тобто повернення всієї одержаної суми та сплату належних процентів. Такої обставини суди не встановили». Переклад людською: у спорі з банком мовчазна впевненість не працює — працюють папірці.
Далі він заявив, що договір недійсний через дрібний шрифт і брак інформації. Але це вже було предметом окремої справи №568/2044/24, де 22 липня 2025 року йому відмовили. Останній аргумент — «валютні кредити заборонені» — теж не спрацював: заборону запровадили у 2011 році, а договір підписали у 2008-му.
Одну перемогу боржник усе ж здобув, і про неї варто знати. Суд зняв пеню, комісії та штрафи — бо банк нарахував пеню в доларах замість гривні. Це не дрібниця: перевіряйте валюту нарахування штрафних санкцій у розрахунку банку завжди. Про те, що відбувається далі, коли рішення вже ухвалене, ми розбирали у матеріалі про арешт банківського рахунку виконавчою службою.
Позовна давність: суд не застосує її замість вас
А тепер головне, чого в цій справі не сталося. Ні позичальник, ні поручитель не заявили про позовну давність. І не послались на припинення поруки.
Це не формальність. Суд не має права застосувати позовну давність з власної ініціативи — навіть якщо бачить, що строк минув давно. Її треба заявити: письмовою заявою або усно в засіданні, обов’язково до ухвалення рішення судом першої інстанції. Не заявили — суд рахує борг так, ніби жодних строків не існує.
Загальний строк — три роки. Але рахується він не від дати договору, а від дня, коли ви мали заплатити чергову суму і не заплатили. За кредитом із щомісячними платежами строк рахують окремо по кожному платежу. Тому «позовна давність за кредитом» майже ніколи не буває однією датою — це шкала, і банк часто встигає з однією частиною і не встигає з іншою.
Вам прийшла повістка у справі про старий кредит? Тоді єдина по-справжньому термінова дія — подати таку заяву. Все інше можна доопрацювати пізніше, це — ні. Так само критичні строки діють і тоді, коли .
Схожі помилки, що позбавляють шансу на списання боргу, трапляються і тоді, коли боржник обирає інший шлях — ми аналізували, через що не списують борги при банкрутстві фізичної особи.
Коли порука «згорає»: шість місяців чи три роки
Друга зброя поручителя — стаття 559 Цивільного кодексу. Порука не вічна, і в неї є власний строк, окремий від кредитного.
Тут пастка, на якій плутаються навіть юристи. До 3 липня 2018 року діяла норма: якщо строк поруки в договорі не встановлений, порука припиняється, коли кредитор не пред’явив вимогу до поручителя протягом шести місяців від дня настання строку виконання зобов’язання. Законом №2478-VIII цей строк подовжили до трьох років. Для старих договорів, як у нашій справі, працює саме шестимісячне правило — і саме його ніхто не заявив.
Є й третя підстава: якщо банк змінив умови кредиту без вашої згоди і через це обсяг боргу зріс, ви відповідаєте лише в тому обсязі, що існував до змін. Підвищили ставку без вашого підпису — ваша відповідальність залишилась на старому рівні.
Три висновки для поручителя
- Суд не застосує позовну давність сам — заявіть її до рішення першої інстанції.
- Порука має свій строк: 6 місяців для договорів до 03.07.2018, 3 роки після.
- Пеню в доларах суд знімає — перевіряйте валюту нарахування в розрахунку банку.
- Тягар доведення сплати лежить на вас: зберігайте квитанції десятиліттями.
Запитання для роздумів: Банк продав ваш борг колекторській компанії — чи рахується для неї той самий строк, що й для банку, чи відлік починається заново?
Текст рішення: Постанова Верховного Суду у справі №568/525/15-ц від 02.09.2026 — Єдиний державний реєстр судових рішень
Закон: Стаття 559 Цивільного кодексу України
Усі матеріали за темою: Борги і колектори: що вони можуть насправді, а що ні
Часті запитання
Чи може банк стягнути кредит з поручителя через багато років?
Так, якщо поручитель не заявить про позовну давність або припинення поруки. У справі №568/525/15-ц КЦС ВС 02.09.2026 стягнув 31 746,24 долара за кредитом 2008 року саме тому, що ці підстави в суді не заявлялись.
Коли припиняється порука, якщо строк у договорі не вказано?
За ст. 559 ЦК України — через три роки з дня настання строку виконання основного зобов’язання, якщо кредитор не пред’явив позов. Для договорів до 3 липня 2018 року діє попередня редакція зі строком шість місяців.
Хто має доводити, що кредит виплачений — банк чи позичальник?
Позичальник. Верховний Суд вказав, що для відмови у стягненні боржник повинен довести повернення всієї одержаної суми та сплату процентів. Без квитанцій і платіжних документів твердження про сплату суд не приймає.