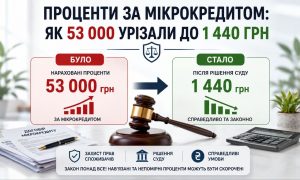


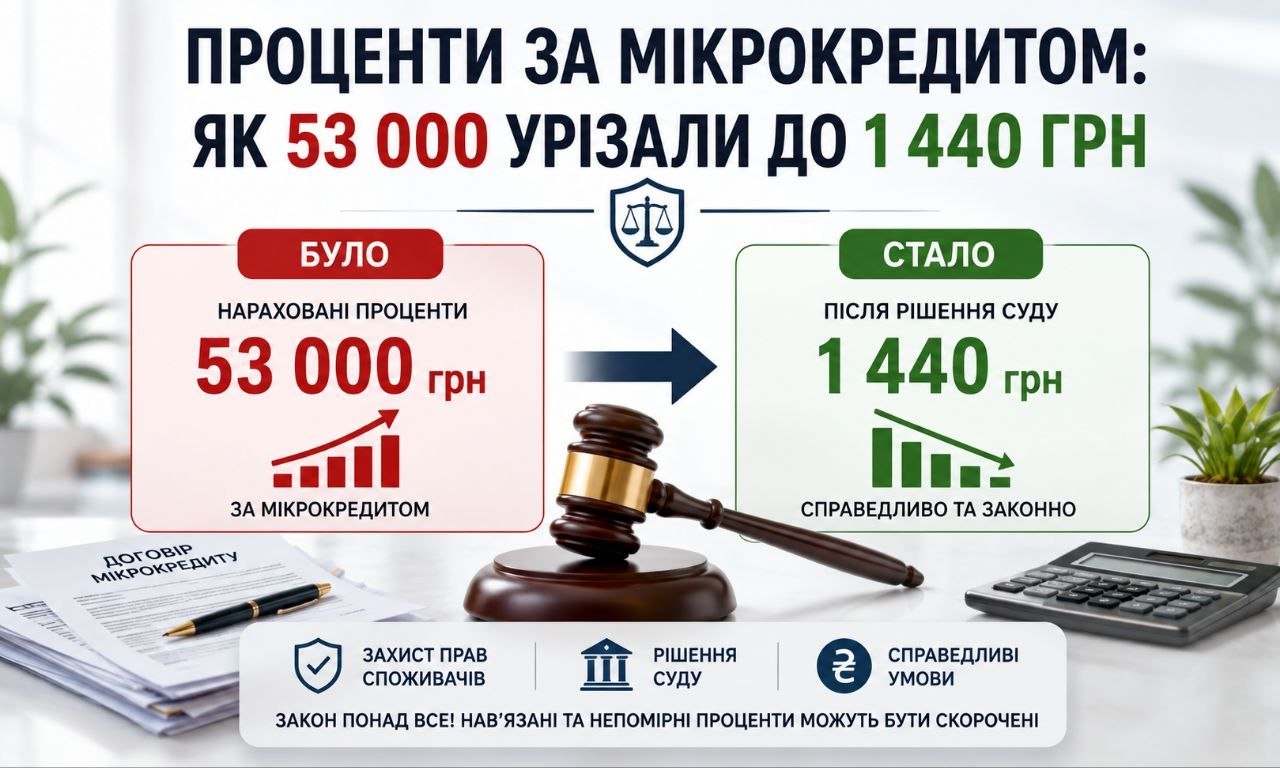
Проценти за мікрокредитом суд зобов’язаний тлумачити на користь позичальника, якщо договір написаний двозначно: у справі №552/672/23 із заявлених понад 53 000 грн залишили 1 440 грн.
Ви позичили 4 800 грн «до зарплати». Через час приходить позов — 57 834 грн. Дивитеся на власний підпис у застосунку й думаєте: сам погодився. Об’єднана палата Верховного Суду щойно показала, що це не завжди так.
53 тисячі процентів із 4 800 грн боргу: як це виходить
Об’єднана палата Касаційного цивільного суду у складі Верховного Суду ухвалила постанову 7 вересня 2026 року у справі №552/672/23. Механіка, через яку борг виріс у дванадцять разів, виявилась простою.
У додатку до договору стояла конкретна сума процентів — 1 440 грн. А інші пункти того самого договору дозволяли підвищувати ставку залежно від того, скільки людина користується грошима. Кредитор порахував за другим варіантом і прийшов до суду з вимогою 57 834,72 грн, де понад 53 000 грн — самі проценти.
Тобто договір давав два різні прочитання. І саме це стало для позичальника рятівним.
Правило «проти того, хто писав договір»
Суд застосував частину 8 статті 18 Закону України «Про захист прав споживачів». Норма коротка: нечіткі або двозначні положення договору тлумачаться на користь споживача. Іншою мовою — якщо компанія написала умову так, що її можна прочитати двома способами, обирають той, що вигідніший вам. Бо текст складала вона, а не ви.
Об’єднана палата скасувала рішення апеляції й залишила в силі рішення місцевого суду: проценти — 1 440 грн, як і записано в додатку.
Ключове, що варто запам’ятати: для такого тлумачення окремий позов не потрібен. Суд прямо зазначив, що це «не перешкоджає суду без окремої вимоги тлумачити нечіткі або двозначні положення договору». Тобто достатньо вказати суду на суперечність у вашому відзиві.
Подивіться, як це виглядає в житті. Марина взяла 5 000 грн на ліки для мами, захворіла сама і вчасно не повернула. Через рік МФО просить 48 тисяч. Вона відкриває договір і бачить: в одному місці — фіксована сума процентів, в іншому — формула з підвищенням ставки. Саме ця розбіжність і є її аргументом у відзиві. Не «мені дорого», а «ваш власний текст суперечить сам собі».
Це інший механізм, ніж той, де суд зменшує нарахування через несправедливість умови. Про те, як зменшити відсотки за кредитом через суд за іншою підставою, ми розбирали окремо — там ішлося про непропорційність, тут про двозначність тексту.
Окремим випадком, де закон прямо звільняє від нарахувань, є кредитні канікули для військовослужбовців, завдяки яким суд скасував понад 120 тисяч гривень процентів.
Коли суд допоможе сам, а коли доведеться діяти
А тепер межа, через яку програють. Якщо ставка в договорі прописана чітко — хай навіть захмарна — суд сам її не зменшить. Об’єднана палата сформулювала це без пом’якшень: «суд не може без позовної вимоги споживача визнати умову договору недійсною, змінити договір».
Що це означає для вас практично.
Крок 1: перечитайте договір і додаток до нього — шукайте місця, де про проценти сказано по-різному.
Крок 2: якщо суперечність є, подайте відзив і прямо покажіть суду обидва пункти з посиланням на ч. 8 ст. 18.
Крок 3: якщо ставка одна і прописана ясно — цього замало, потрібна зустрічна вимога про визнання умови недійсною.
Крок 4: отримали судовий наказ — у вас лише 10 днів з дня його вручення на заяву про скасування.
І ще одне, на що часто розраховують дарма: обмеження денної ставки за Законом №3498-IX, чинним з 24 грудня 2023 року, зворотної дії не має. На договір, укладений раніше, воно не поширюється, якщо строк не продовжували після цієї дати. Що робити, коли банк продав борг колекторам, ми писали раніше.
Коротко про головне
- Двозначні умови про проценти суд тлумачить на вашу користь — позову для цього не треба
- Чітко прописану ставку без зустрічної вимоги суд не зменшить
- Тіло кредиту й обґрунтовану комісію повертати доведеться в повному обсязі
- Пропустили 10 днів на скасування судового наказу — стягнуть без вас
Запитання для роздумів: Якщо двозначність у договорі працює проти МФО, то чи не перепишуть вони типові форми вже до кінця року — і чи встигнуть ті, хто судиться зараз?
Часті запитання
Що робити, якщо МФО подала до суду і вимагає суму в рази більшу за позичену?
Подайте відзив і перевірте договір на суперечності щодо процентів. За ч. 8 ст. 18 Закону «Про захист прав споживачів» двозначні умови тлумачаться на користь споживача — у справі №552/672/23 це урізало проценти з 53 000 грн до 1 440 грн.
Чи може суд зменшити проценти за мікрокредитом без моєї заяви?
Лише якщо умови договору нечіткі — тоді суд тлумачить їх на вашу користь самостійно. Якщо ставка прописана ясно, потрібна позовна вимога про визнання умови недійсною: постанова ОП КЦС ВС від 07.09.2026.
Чи діє обмеження денної ставки на старі договори?
Ні. Закон №3498-IX чинний з 24 грудня 2023 року і зворотної дії не має. На договори, укладені раніше, він не поширюється — крім випадків, коли строк кредиту продовжили після цієї дати.
Текст рішення: Постанова Об’єднаної палати КЦС ВС у справі №552/672/23 від 07.09.2026 (провадження №61-4595сво25) — Єдиний державний реєстр судових рішень
Норма: Закон України «Про захист прав споживачів»
Усі матеріали за темою: Борги і колектори: що вони можуть насправді, а що ні