

Стягнення податкового боргу неможливе, доки податкова не довела, що належно вручила вам податкове повідомлення-рішення — Верховний Суд скасував стягнення 516 тисяч гривень саме через це.
Чоловік з Одещини дізнався про свій борг із судової повістки. 516 024 гривні за землю та нерухомість, накопичені з 2019 по 2024 рік. Ані листа, ані вимоги він, за його словами, не бачив — просто одного дня податкова прийшла до суду по гроші. Дві судові інстанції її підтримали. Верховний Суд — ні.
Стягнення податкового боргу: усе вирішує один конверт
У травні 2025 року ГУ ДПС в Одеській області звернулося до суду про стягнення з чоловіка 516 024,60 грн: 465 630,59 грн орендної плати за землю, 3 824,97 грн земельного податку, 35 180,40 грн податку за нежитлову нерухомість і 11 388,64 грн — за житлову. Суд першої інстанції та апеляція позов задовольнили: є розрахунок, є нарахування, платіть.
Касаційний адміністративний суд у складі Верховного Суду 25 серпня 2026 року у справі №420/13635/25 скасував обидва рішення і відправив справу на новий розгляд. Причина не в арифметиці. Суди не перевірили те, з чого взагалі починається будь-яке стягнення.
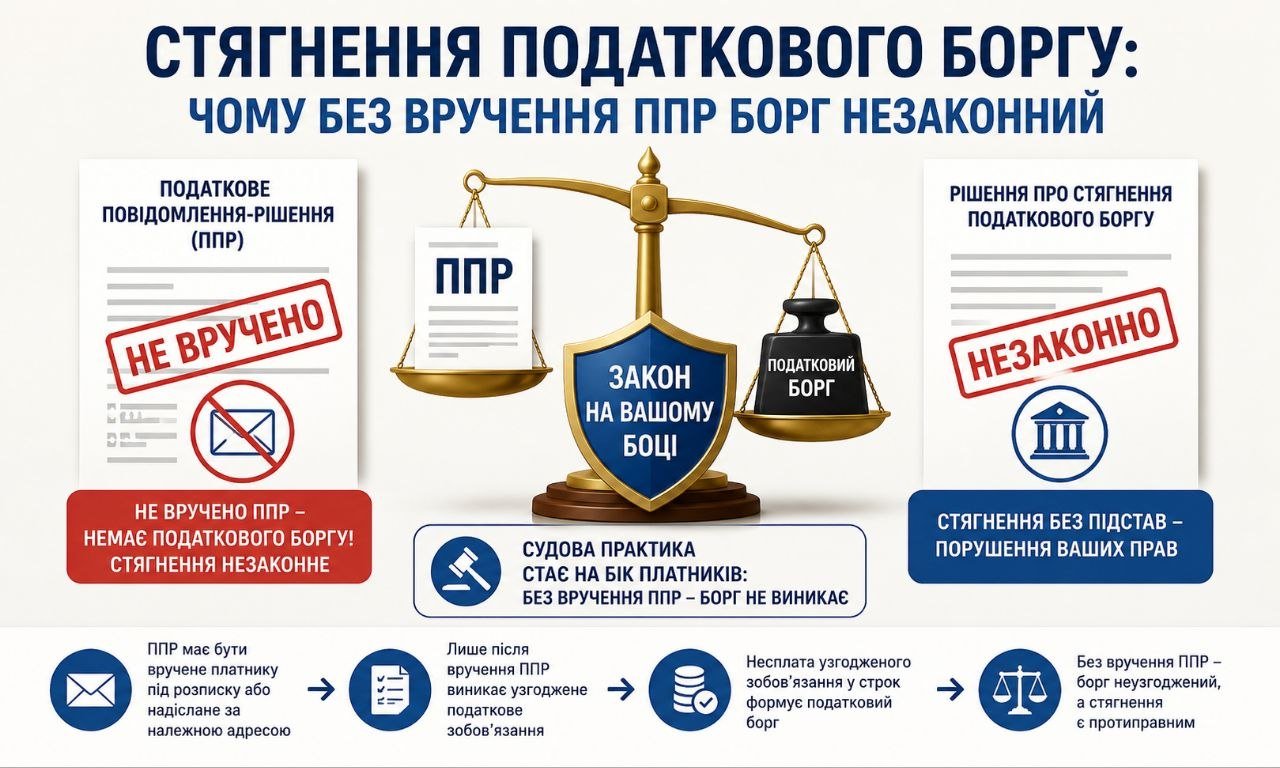
Суд сформулював це так: «належне вручення податкового повідомлення-рішення або наявність передбачених законом підстав вважати його врученим визначає початок перебігу строків». Простими словами: доки лист не вручено, час на оскарження навіть не почав спливати — а сума не перетворилася на борг.
Тут ховається головне. За підпунктом 14.1.175 Податкового кодексу податковий борг — це сума узгоджена. Узгодженою вона стає лише тоді, коли ви отримали ППР і не оскаржили його у строк. Не отримали — немає узгодження, немає боргу, немає чого стягувати.
Друге зауваження ВС ще прямолінійніше: «суди не встановили, яку саме адресу вони визнали податковою адресою відповідача, на підставі яких доказів дійшли такого висновку». Тобто інстанції присудили півмільйона, навіть не з’ясувавши, куди саме податкова той лист відправляла.
Позиція не нова — ще у 2018 році ВС казав, що без доказів надіслання рекомендованим листом стягувати не можна. Нове те, що це тепер вимога до суду.
Борг, про який дізнаються з арешту рахунку
Уявіть Олену, ФОП із Черкащини. Прописана вона у батьків в Умані, а живе й працює в Києві вже сім років. Податкова надсилає ППР на уманську адресу — лист лежить на пошті й повертається. Через рік Олена бачить списання з картки: як саме працює автоматичний арешт рахунків боржника через реєстр, ми розбирали окремо.
516 тисяч гривень — це вживане авто. Або оренда двокімнатної квартири в Києві на чотири роки. Гроші, яких у людини просто немає, і про які вона не знала.
Вам приходила судова повістка від податкової, а самих повідомлень-рішень ви не бачили? Тоді ваша лінія захисту починається не зі спору про суму, а з єдиного питання: де докази вручення. І доводити це має податкова, не ви. Схожа логіка працює і тоді, коли скасування ППР через незаконну перевірку ДПС стає єдиним шансом зняти нарахування.
Що це означає на практиці
Крок 1: зайдіть в Електронний кабінет платника на cabinet.tax.gov.ua — там видно вашу податкову адресу і перелік виставлених ППР.
Крок 2: у відзиві на позов вимагайте від ДПС не розрахунок, а поштові докази: рекомендоване повідомлення про вручення із датою, звірку адреси з вашою податковою адресою, корінець ППР.
Крок 3: посилайтеся на справу №420/13635/25 — суд зобов’язаний ці обставини встановити, а не прийняти на віру.
Крок 4: якщо суд першої інстанції їх проігнорував — це готова підстава для апеляції.
Один підводний камінь здатен перекреслити все. Якщо ви відмовилися отримати рекомендований лист на пошті або роками не забирали кореспонденцію за власною податковою адресою — закон вважає лист врученим. Тут суд стане на бік податкової, і жодне посилання на цю справу не врятує. Тому актуальність вашої адреси в реєстрах — це не формальність, а ваші гроші.
Коротко про головне
- Борг виникає не тоді, коли його нарахували, а коли вас про це законно повідомили
- Доводити вручення ППР зобов’язана податкова — не платник спростовувати
- Суд, який не встановив податкову адресу платника, ухвалює рішення з дефектом
- Відмова забрати лист на пошті прирівнюється до вручення — це працює проти вас
Запитання для роздумів: Якщо податкова роками надсилала листи «в нікуди», з якого моменту рахувати строк давності на саме стягнення?
Текст рішення: Постанова КАС ВС у справі №420/13635/25 від 25.08.2026 — Єдиний державний реєстр судових рішень
Усі матеріали за темою: Борги і колектори: що вони можуть насправді, а що ні
Часті запитання
Чи можна не платити податковий борг, якщо я не отримував податкове повідомлення-рішення?
Стягнення можливе лише з узгодженої суми. Верховний Суд у справі №420/13635/25 від 25 серпня 2026 року вказав: без доказів належного вручення ППР борг не є узгодженим, і суд зобов’язаний це перевірити.
Хто має доводити в суді, що ППР було вручено?
Контролюючий орган. ДПС надає повідомлення про вручення рекомендованого листа із датою та підтвердження, що лист ішов на податкову адресу платника, визначену за статтею 42 Податкового кодексу.
Що буде, якщо я просто не забиратиму листи від податкової?
Це працює проти вас. За судовою практикою відмова від отримання або невручення з вини платника прирівнюється до належного вручення, і борг стає узгодженим без вашої участі.